Política Nacional
Câmara aprova regras mais rígidas para devedor contumaz

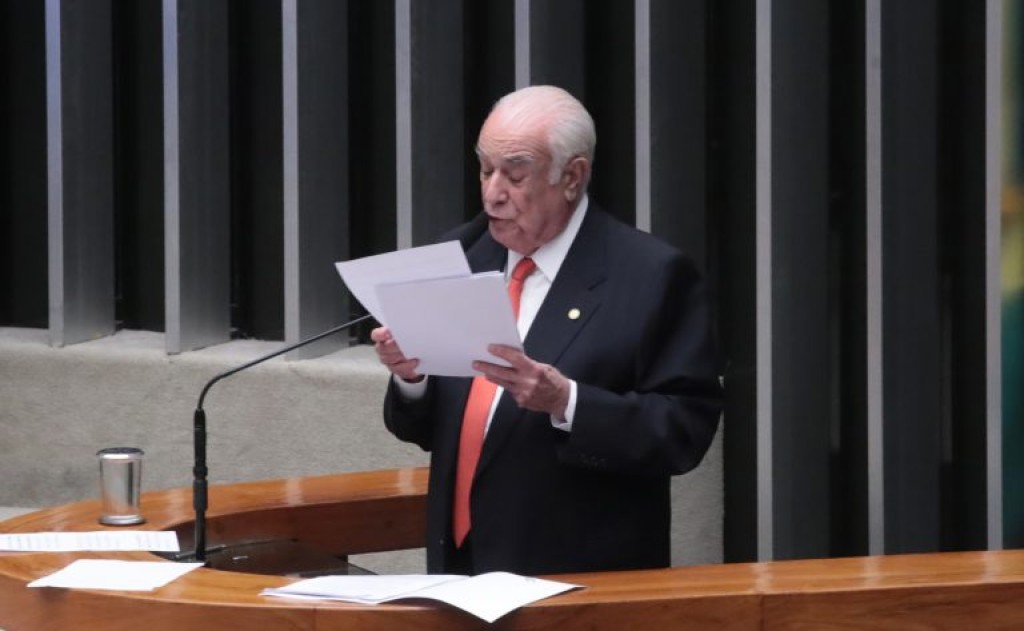
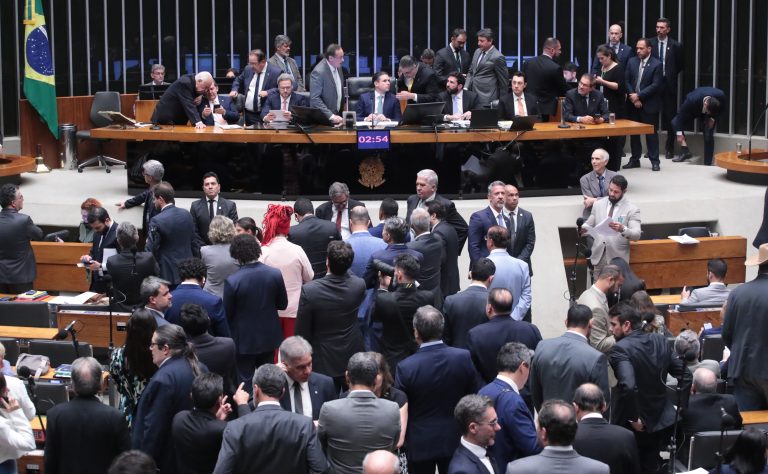
A Câmara dos Deputados aprovou projeto de lei que estabelece regras mais rígidas para o devedor deliberado e cria programas para estimular contribuintes pessoa jurídica a seguirem normas tributárias em parceria com a Receita Federal. A proposta será enviada à sanção presidencial.
De autoria do Senado, o Projeto de Lei Complementar 125/22 define que esse tipo de devedor (contumaz) é aquele devedor de muitos tributos em razão de um comportamento repetido em relação ao Fisco, buscando fugir das obrigações fiscais.
Um processo administrativo será aberto para que o contribuinte possa se defender antes de ser considerado um devedor contumaz. Para definir os critérios, o projeto cria parâmetros para a dívida grande, considerada substancial.
O texto aprovado nesta terça-feira (9) teve parecer favorável do relator, deputado Antonio Carlos Rodrigues (PL-SP). Segundo o relator, o projeto ataca a concorrência desleal ao estabelecer critérios precisos para segregar a inadimplência eventual daquela que é sistemática e fraudulenta. “Empresas que utilizam o não pagamento de tributos como uma vantagem competitiva ilícita distorcem o mercado e prejudicam o investimento produtivo”, disse.
Rodrigues afirmou que a imposição de medidas restritivas protege o empresário adimplente, garantindo que o mercado seja regido por regras fiscais equitativas.
De acordo com o relator, a ampliação da concorrência não pode ser justificativa para não combater o devedor contumaz. “Se o processo de concorrência for fraudado no sentido em que não são as empresas mais eficientes que ganham participação de mercado, mas sim as que mais sonegam, a economia do País se torna menos eficiente”, declarou.
Para ele, a vantagem competitiva do devedor contumaz constitui “enorme desserviço” à eficiência do sistema econômico.
Critérios
Para uma dívida ser considerada substancial, quanto aos tributos federais, a dívida total deve ser igual ou maior que R$ 15 milhões e equivalente a mais de 100% de seu patrimônio conhecido.
Em relação aos tributos estaduais e municipais, legislações próprias terão um ano para definir valores para caracterizar a dívida substancial. Após esse prazo, valem esses citados.
O conceito de devedor reiterado (repetidas vezes) envolve aquele que não paga os tributos em pelo menos quatro períodos de apuração consecutivos ou em seis períodos alternados em 12 meses. Nas empresas, esses períodos são mensais ou trimestrais.
Deverá ser provado também que a dívida frequente é injustificada por não haver motivos objetivos para explicar a falta de pagamento.
Calamidade
No processo, o contribuinte poderá demonstrar que deixou de pagar os tributos de forma justificada se for em decorrência de situações como:
- estado de calamidade reconhecido pelo poder público;
- apuração de resultado negativo no exercício financeiro corrente e no anterior, salvo indícios de fraude ou má-fé; ou
- não praticou atos para esconder patrimônio e fugir à cobrança, como distribuição de lucros e dividendos, pagamento de juros sobre capital próprio, redução do capital social ou concessão de empréstimos ou mútuos pelo devedor.
Devedor profissional
O texto aprovado também considera devedor “profissional” o contribuinte que for parte relacionada (controladora ou controlada, por exemplo) da empresa que tenha sido declarada inapta ou que fechou nos últimos cinco anos com dívidas tributárias iguais ou maiores que R$ 15 milhões.
O projeto prevê a dedução de determinados valores para se chegar aos R$ 15 milhões:
- dívidas discutidas na Justiça por empresa com capacidade de pagamento depois de perder recurso por voto de desempate no Conselho Administrativo de Recursos Fiscais (Carf);
- créditos tributários em discussão jurídica que seja de grande relevância e com muitas ações na Justiça;
- parcelas em atraso de parcelamentos ou de acordo de transação tributária;
- dívidas suspensas por medida judicial, inclusive se na dívida ativa; e
- parcelas porventura definidas em leis estaduais e municipais.
Processo
Quando a Fazenda identificar um possível devedor contumaz, deverá enviar notificação e conceder prazo de 30 dias para pagamento da dívida ou apresentação de defesa com efeito suspensivo. Se não o fizer, será considerado devedor contumaz e receberá penalidades.
Confederações patronais poderão entrar com questionamentos contra a classificação de empresas associadas até a decisão final administrativa, mas não poderão apresentar recurso.
Entretanto, em algumas situações, não haverá efeito suspensivo do processo, tais como:
- se a empresa tiver sido criada para praticar fraude ou sonegação;
- se a empresa tiver participado, segundo evidências, de organização formada para não recolher tributos;
- se utilizar mercadoria roubada, furtada, falsificada, adulterada ou contrabandeada.
Pagamentos
O processo será encerrado se o devedor questionado pagar a dívida integralmente. Se negociar o parcelamento e mantê-lo em dia, o processo será suspenso.
No entanto, se ele atrasar deliberadamente os pagamentos parcelados, a Fazenda poderá voltar atrás e considerá-lo novamente devedor contumaz.
Outras situações em que o contribuinte investigado deixará de ser caracterizado como devedor contumaz são: a inexistência de novas dívidas assim classificadas, o pagamento ou se for demonstrado haver patrimônio em valor igual ou maior que os débitos.
Mais informações em instantes
Saiba mais sobre a tramitação de projetos de lei complementar
Reportagem – Eduardo Piovesan e Tiago Miranda
Edição – Pierre Triboli
Fonte: Câmara dos Deputados


A legislação oferece uma espécie de “imunidade” para candidatos e eleitores, para que não sejam presos durante as votações. Mas há exceções. Veja a seguir como isso funciona.
Os candidatos que concorrem nas eleições de 4 de outubro (1º turno) não podem ser detidos ou presos a partir deste sábado (19). Isso vale até 6 de outubro. A prisão nesse período só pode acontecer em caso de flagrante delito.
A proteção está prevista no artigo 236 do Código Eleitoral: os candidatos não podem ser presos a partir de 15 dias antes da eleição até 48 horas depois da votação.
A medida também vale para o segundo turno, marcado para 25 de outubro: nenhum candidato poderá ser detido ou preso entre 10 e 27 de outubro, a não ser em caso de flagrante delito.
Conforme destacam vários tribunais regionais eleitorais, o objetivo é assegurar o equilíbrio da disputa, evitando que eventuais prisões sejam realizadas com o objetivo de prejudicar candidatos.
O flagrante delito acontece quando alguém é surpreendido cometendo um crime ou logo após tê-lo praticado. Boca de urna e compra de votos, por exemplo, são crimes eleitorais que permitem a prisão em flagrante.
Prisão
Se ocorrer a prisão de um candidato, ele deverá ser imediatamente conduzido à presença de um juiz competente, que irá avaliar a legalidade da detenção. Se constatar ilegalidade, o juiz deverá determinar a soltura imediata, além de poder responsabilizar o autor da prisão.
Mesmo que a detenção em flagrante delito seja confirmada, o candidato poderá concorrer às eleições, pois a legislação exige condenação por órgão colegiado ou trânsito em julgado (condenação definitiva) para impedir o direito de disputa.
Eleitores
A “imunidade” também vale para os eleitores, mas por um período menor: de acordo com o Código Eleitoral, nenhum eleitor poderá ser preso a partir de cinco dias antes das eleições até 48 horas depois da votação.
Assim, os eleitores não podem ser detidos ou presos entre 29 de setembro e 6 de outubro — pois o primeiro turno acontece em 4 de outubro.
Também não podem ser detidos ou presos entre 20 e 27 de outubro (já que o segundo turno ocorre no dia 25 desse mês).
O objetivo é evitar que o cidadão seja impedido de exercer seu direito ao voto. A origem dessa proteção remonta ao primeiro Código Eleitoral do país, de 1932, que tinha o objetivo de evitar a intimidação dos eleitores pelos “coronéis” (chefes políticos regionais da época).
Mas há três casos em que o eleitor poderá ser detido ou preso nesse período:
- flagrante delito;
- sentença criminal condenatória por crime inafiançável (decisão definitiva da Justiça que condena alguém por um crime grave, para o qual a lei não permite o pagamento de fiança para que o condenado responda em liberdade);
- desrespeito a salvo-conduto (quando alguém descumpre uma ordem judicial que protege outro eleitor contra ameaças ou coerção para votar, não votar ou por já ter votado).
Mesários e fiscais
Mesários e fiscais de partido têm direito à imunidade eleitoral, mas somente nos dias das votações e enquanto estiverem exercendo suas funções.
Apesar dessa proteção, eles poderão ser detidos ou presos em caso de flagrante delito.
Agência Senado (Reprodução autorizada mediante citação da Agência Senado)
Fonte: Agência Senado

PF, em ação conjunta, prende homem por descaminho e apreende 94 volumes de eletrônicos no PR

Ministério da Saúde mobiliza SAMU 192 para treinar equipes e apoiar estudo clínico com polilaminina

Edital cria rede nacional de pesquisa em Educação Especial Inclusiva

Ministro André de Paula cumpre agenda do Mapa em Minas Gerais

MPMT promove alinhamento estratégico da rede de proteção em Juara
-
 Várzea Grande12 de setembro de 2026, 16:01
Setembro Amarelo: rede de Saúde Mental do SUS oferece acolhimento e cuidado em Várzea Grande
-
 Política MT14 de setembro de 2026, 07:01
Procuradoria Especial da Mulher da ALMT leva campanha digital sobre Setembro Amarelo para municípios do estado
-
 Saúde14 de setembro de 2026, 11:30
SUS alcança mais de 1 milhão de crianças vacinadas com nova vacina contra doenças pneumocócicas
-

 Entretenimento12 de setembro de 2026, 15:31
Michel Teló entra na trend e mostra como ele e Thaís Fersoza seriam nos anos 80