Agro News
Exportação recorde não impede queda do frango vivo no mercado interno



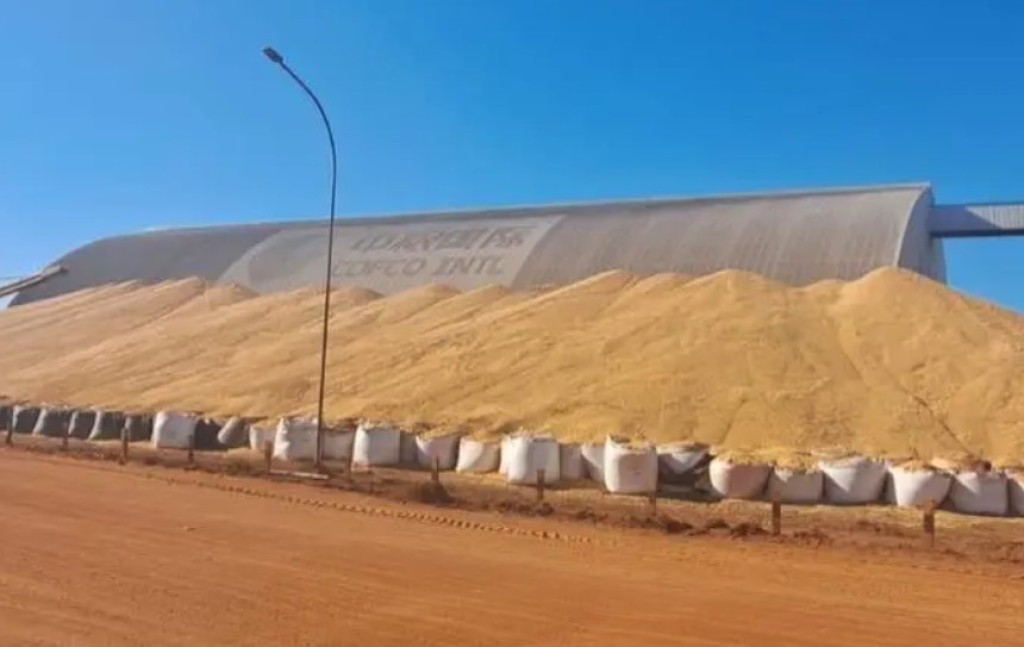
A produção brasileira de grãos poderá superar a capacidade de armazenagem do país em aproximadamente 133 milhões de toneladas na safra 2026/27. A Companhia Nacional de Abastecimento (Conab) projeta uma colheita de 366,6 milhões de toneladas, enquanto os armazéns brasileiros comportam 233,8 milhões de toneladas, segundo o dado mais recente do Instituto Brasileiro de Geografia e Estatística (IBGE).
A estrutura existente equivale a cerca de 64% do volume que poderá ser produzido. A diferença expõe um dos principais gargalos do agronegócio brasileiro: a produção avança em ritmo superior à construção e à modernização de silos, sobretudo dentro das propriedades rurais e nas novas regiões produtoras.
Na prática, a limitação reduz a capacidade do agricultor de escolher o melhor momento para comercializar. Sem espaço próprio, parte dos produtores precisa retirar rapidamente os grãos da fazenda e negociar durante a colheita, período marcado pela concentração da oferta, aumento da procura por caminhões e pressão sobre os preços e os fretes.
 Para Isan Rezende (foto), presidente do Instituto do Agronegócio (IA) e da Federação dos Engenheiros Agrônomos de Mato Grosso (Feagro-MT), o problema deixou de ser apenas logístico e passou a afetar diretamente a renda no campo.
“Produzir uma safra recorde é uma conquista, mas o produtor precisa ter condições de transformar esse volume em renda. Sem armazenagem, ele perde liberdade para decidir quando vender e pode ser obrigado a negociar justamente no período de maior oferta, quando os preços tendem a estar mais pressionados”, afirma Rezende.
“Um silo dentro da propriedade não serve apenas para guardar grãos. Ele permite preservar a qualidade, reduzir perdas, organizar o transporte e esperar uma condição comercial mais favorável. Em uma atividade de margens cada vez mais estreitas, essa capacidade de decisão pode determinar o resultado de toda a safra”, acrescenta.
Segundo Rezende, a ampliação dos armazéns exige financiamento de longo prazo, previsibilidade e condições compatíveis com o período necessário para recuperar o investimento. “O Brasil não pode continuar ampliando a produção sem fazer o mesmo esforço na infraestrutura. A armazenagem precisa ser tratada como parte do sistema produtivo, porque o gargalo acaba transferindo custos, riscos e perdas para quem está no campo”, diz.
A capacidade de armazenagem brasileira cresceu 1,1% no segundo semestre de 2025 e chegou a 233,8 milhões de toneladas. No mesmo período, o país contabilizava 9.668 estabelecimentos com estruturas destinadas à guarda de produtos agrícolas.
O avanço, porém, não acompanha o ritmo das lavouras. A safra 2025/26 foi estimada em 361,7 milhões de toneladas. Para o ciclo 2026/27, a projeção de 366,6 milhões representa mais 4,9 milhões de toneladas chegando ao mercado, com novos recordes esperados em culturas importantes.
A diferença entre produção e capacidade estática não significa que 133 milhões de toneladas ficarão literalmente sem local para serem guardadas. Os armazéns podem receber mais de uma carga durante o ano, e as culturas são colhidas em épocas diferentes. Mesmo assim, a comparação mostra que a estrutura disponível é insuficiente nos momentos de concentração da colheita e está distribuída de forma desigual pelo território.
O problema é mais grave nas regiões em que a produção cresceu rapidamente sem a instalação de silos na mesma proporção. Nesses locais, os grãos percorrem distâncias maiores até unidades armazenadoras, elevando o consumo de combustível, o custo do transporte e o tempo de espera para descarga.
As filas também podem atrasar a retirada da produção da propriedade e a entrada das máquinas em novas áreas. Quando soja e milho disputam simultaneamente caminhões e espaço nos armazéns, o gargalo alcança cooperativas, tradings, indústrias e terminais de exportação.
A ampliação da armazenagem nas fazendas permitiria distribuir melhor o fluxo dos grãos ao longo do ano e reduzir a pressão sobre rodovias e terminais durante a colheita. Também daria ao produtor melhores condições para separar lotes, conservar a qualidade e negociar o produto de acordo com as oportunidades do mercado.
O desafio da safra 2026/27, portanto, não estará apenas em produzir mais. O país terá de encontrar espaço, transporte e condições comerciais para transformar 366,6 milhões de toneladas de grãos em renda efetiva para o produtor.
Fonte: Pensar Agro

PF prende homem com medicamentos emagrecedores no Aeroporto do Galeão

Wanessa Camargo e Maite Perroni lançam parceria musical e celebram: ‘Solo Tú Y Yo’

Corrida do Semeador reuniu atletas em manhã de esporte, saúde e superação

Guarda Municipal aborda motociclista com placa parcialmente encoberta durante patrulhamento em Várzea Grande

FICCO/ES prende três homens por tráfico de drogas
-

 Educação21 de setembro de 2026, 13:00
Pé-de-Meia: pagamento da 6ª parcela começa nesta segunda (21)
-
 Política MT21 de setembro de 2026, 07:33
Câmaras setoriais e frentes parlamentares ampliam diálogo com a sociedade
-

 Mato Grosso21 de setembro de 2026, 14:00
Ex-funcionária da câmara de Sinop relata assédio, ameaças e gravações não consentidas envolvendo vereador Marcos Vinícius
-

 Política MT22 de setembro de 2026, 09:02
Atendimentos no Espaço Cidadania estão mantidos durante o período eleitoral