Agro News

Reforma tributária no agro: produtor rural terá que informar CBS e IBS em notas fiscais a partir de agosto

Publicado

A partir de agosto, produtores rurais brasileiros entram em uma nova fase de adaptação à reforma tributária, com a obrigatoriedade do preenchimento correto dos campos referentes à Contribuição sobre Bens e Serviços (CBS) e ao Imposto sobre Bens e Serviços (IBS) nas notas fiscais eletrônicas.

A mudança faz parte da implantação do novo modelo tributário brasileiro e representa um avanço na fiscalização da Receita Federal, que passará a validar oficialmente as informações declaradas nos documentos fiscais.

Apesar da alteração, especialistas destacam que não haverá uma nova rotina de emissão de documentos para o produtor rural. O principal desafio será garantir maior organização das informações fiscais e compreender os impactos da nova sistemática sobre custos, créditos tributários e relacionamento comercial.

Notas fiscais ganham papel estratégico na gestão do produtor rural

Segundo Matheus Ferreira de Paula, especialista fiscal da Aegro, a reforma tributária muda a forma como o produtor deve enxergar a emissão de notas fiscais.

O documento deixa de ser apenas uma obrigação operacional e passa a ter influência direta na gestão financeira e competitiva das propriedades rurais.

“A reforma tributária traz uma mudança de paradigma para os fluxos de trabalho. A nota fiscal ganha mais importância e haverá uma dinâmica de centralização das informações. A partir de agosto, começa a operacionalização da apuração e acompanhamento da CBS e do IBS”, explica.

Durante a fase inicial de testes, a alíquota combinada dos dois tributos será de 1%, sendo:

  • 0,9% referente à CBS, de competência federal;
  • 0,1% referente ao IBS, de responsabilidade estadual e municipal.

Até julho, os campos poderiam ser preenchidos sem validação efetiva da Receita Federal. Com a nova etapa, será necessário informar corretamente a alíquota aplicada e a classificação tributária do produto comercializado.

Quem precisa aderir ao novo regime tributário

A obrigatoriedade de participação plena no novo modelo vale para produtores rurais com faturamento anual superior a R$ 3,6 milhões.

Produtores abaixo desse limite poderão optar pela adesão, mas especialistas avaliam que a dinâmica do mercado deve estimular a participação de uma parcela significativa do setor, principalmente por causa da geração de créditos tributários.

Na prática, o produtor que estiver enquadrado no regime poderá gerar créditos integrais para seus compradores, enquanto fornecedores fora do sistema poderão oferecer apenas créditos presumidos, potencialmente menores.

“Os créditos tributários passam a ser um diferencial competitivo. Essa dinâmica impacta a venda dos produtos, o custeio da safra e a relação com compradores. O produtor precisa entender como isso afeta o caixa, a formação de preços e a cadeia de fornecimento”, afirma Ferreira de Paula.

Crédito tributário passa a influenciar decisões comerciais

Com a reforma tributária, a capacidade de gerar créditos poderá interferir diretamente nas negociações entre produtores, cooperativas, indústrias e compradores.

Leia mais:  Goiás proíbe o cultivo de feijão para combater a mosca-branca

A emissão correta das notas fiscais passa a ser fundamental para garantir o aproveitamento dos créditos previstos no novo sistema.

Especialistas recomendam que produtores antecipem análises sobre:

  • contratos de venda futuros;
  • formação de preços;
  • impacto no fluxo de caixa;
  • classificação fiscal dos produtos;
  • relacionamento com compradores.
CNPJ será ponto de atenção para produtores rurais

Um dos desafios para o agronegócio envolve produtores que atualmente emitem notas fiscais utilizando o CPF.

Como a apuração de créditos e débitos será vinculada ao CNPJ, o setor acompanha a regulamentação sobre a possibilidade de emissão de um CNPJ vinculado ao CPF do produtor rural, sem necessidade de abertura de uma empresa tradicional.

A medida ainda está em fase de definição e pode enfrentar desafios operacionais durante a implementação.

Enquanto isso, a classificação fiscal dos produtos continuará sendo uma responsabilidade técnica dos contadores e consultores tributários, mas o produtor precisará compreender os reflexos financeiros das mudanças.

Novo modelo altera momento do pagamento dos tributos

Outra mudança importante está relacionada ao reconhecimento dos créditos tributários.

No sistema da reforma, o débito tributário será registrado no momento da emissão da nota fiscal, enquanto o crédito será reconhecido após a liquidação financeira da operação.

O mecanismo busca reduzir fraudes e impedir a geração artificial de créditos por meio de notas fiscais sem pagamento efetivo.

Com isso, operações fictícias entre empresas para criar créditos tributários sem movimentação financeira tendem a ser dificultadas.

IBS será calculado pelo destino da mercadoria

Outro ponto relevante para o produtor rural é a mudança na lógica de cobrança do IBS.

Diferentemente do ICMS, que atualmente considera a origem da operação, o novo imposto será calculado com base no destino da mercadoria.

Essa alteração exige atenção em contratos de comercialização que se estendem até 2027, pois as alíquotas finais por estado ainda serão definidas.

A regulamentação dependerá das referências estabelecidas pelo Senado Federal e das legislações próprias de estados e municípios.

Leia mais:  Pedido de vista adia decisão sobre moratória da soja no STF; especialistas destacam reconhecimento da validade do acordo
Classificação tributária poderá reduzir impacto dos impostos

O tratamento tributário dos produtos agrícolas dependerá da classificação fiscal definida pela legislação.

Algumas mercadorias poderão contar com redução de alíquota ou até alíquota zero.

Um exemplo citado pelo especialista é o milho em grão in natura. Em uma venda de R$ 100, considerando a alíquota de 0,9% da CBS, o imposto inicial seria de R$ 0,90.

Por possuir uma redução tributária de 60%, prevista na Lei Complementar 214/2025, o valor efetivo cairia para R$ 0,36.

Segundo Ferreira de Paula, a diferença ocorre não pela alteração da alíquota, mas pela classificação tributária específica do produto.

Receita Federal prepara ferramenta de apuração assistida

Durante o período de transição, a Receita Federal desenvolverá uma ferramenta chamada Apuração Assistida, vinculada ao CNPJ do contribuinte.

O sistema deverá reunir automaticamente informações das notas fiscais de entrada e saída, permitindo acompanhar créditos e débitos tributários.

O produtor poderá consultar os dados registrados pela Receita Federal e corrigir eventuais inconsistências.

A ferramenta está em fase piloto e será disponibilizada gradualmente durante a implementação da reforma.

Tecnologia ajuda produtor a se adaptar à nova realidade tributária

Para apoiar os produtores rurais, a Aegro prepara um painel de gestão tributária integrado ao seu software, com previsão de disponibilização a partir de setembro.

A ferramenta permitirá acompanhar informações fiscais e auxiliar na tomada de decisão financeira.

Além disso, a empresa vem realizando ações de orientação para esclarecer dúvidas sobre a reforma tributária no agronegócio.

Segundo especialistas, o principal caminho para o produtor é antecipar o planejamento e buscar informação.

“A mudança gera adaptação, mas a reforma não tem como objetivo aumentar a carga tributária. A proposta é organizar e padronizar o sistema brasileiro com modelos utilizados internacionalmente”, conclui Ferreira de Paula.

Impactos da reforma tributária no agronegócio

A implementação da CBS e do IBS representa uma das maiores mudanças recentes na gestão tributária do setor rural.

Para produtores, cooperativas e empresas da cadeia agropecuária, a preparação antecipada será essencial para transformar a nova obrigação fiscal em vantagem competitiva.

A gestão eficiente dos documentos fiscais, o planejamento financeiro e o acompanhamento dos créditos tributários deverão se tornar ferramentas estratégicas para a sustentabilidade econômica das propriedades rurais.

Fonte: Portal do Agronegócio

Fonte: Portal do Agronegócio

publicidade

Agro News

Safra recorde deve superar capacidade dos armazéns em 133 milhões de toneladas

Publicado

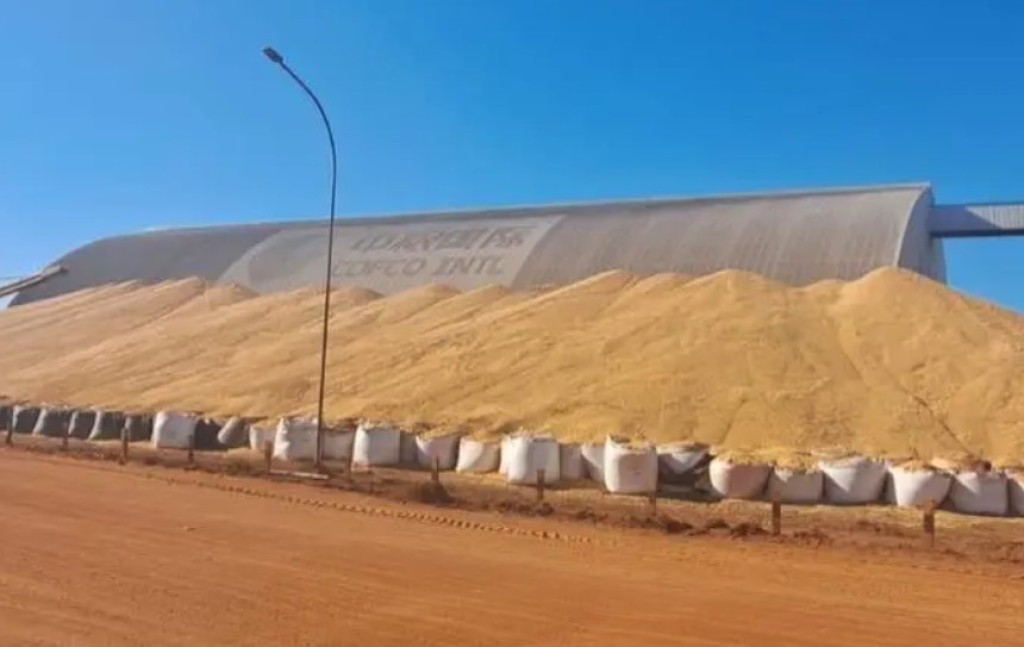
A produção brasileira de grãos poderá superar a capacidade de armazenagem do país em aproximadamente 133 milhões de toneladas na safra 2026/27. A Companhia Nacional de Abastecimento (Conab) projeta uma colheita de 366,6 milhões de toneladas, enquanto os armazéns brasileiros comportam 233,8 milhões de toneladas, segundo o dado mais recente do Instituto Brasileiro de Geografia e Estatística (IBGE).

A estrutura existente equivale a cerca de 64% do volume que poderá ser produzido. A diferença expõe um dos principais gargalos do agronegócio brasileiro: a produção avança em ritmo superior à construção e à modernização de silos, sobretudo dentro das propriedades rurais e nas novas regiões produtoras.

Na prática, a limitação reduz a capacidade do agricultor de escolher o melhor momento para comercializar. Sem espaço próprio, parte dos produtores precisa retirar rapidamente os grãos da fazenda e negociar durante a colheita, período marcado pela concentração da oferta, aumento da procura por caminhões e pressão sobre os preços e os fretes.
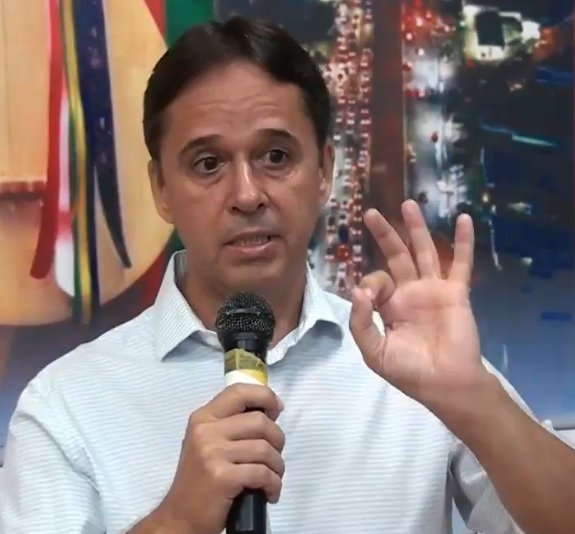
Para Isan Rezende (foto), presidente do Instituto do Agronegócio (IA) e da Federação dos Engenheiros Agrônomos de Mato Grosso (Feagro-MT), o problema deixou de ser apenas logístico e passou a afetar diretamente a renda no campo.

“Produzir uma safra recorde é uma conquista, mas o produtor precisa ter condições de transformar esse volume em renda. Sem armazenagem, ele perde liberdade para decidir quando vender e pode ser obrigado a negociar justamente no período de maior oferta, quando os preços tendem a estar mais pressionados”, afirma Rezende.

Leia mais:  Goiás proíbe o cultivo de feijão para combater a mosca-branca

“Um silo dentro da propriedade não serve apenas para guardar grãos. Ele permite preservar a qualidade, reduzir perdas, organizar o transporte e esperar uma condição comercial mais favorável. Em uma atividade de margens cada vez mais estreitas, essa capacidade de decisão pode determinar o resultado de toda a safra”, acrescenta.

Segundo Rezende, a ampliação dos armazéns exige financiamento de longo prazo, previsibilidade e condições compatíveis com o período necessário para recuperar o investimento. “O Brasil não pode continuar ampliando a produção sem fazer o mesmo esforço na infraestrutura. A armazenagem precisa ser tratada como parte do sistema produtivo, porque o gargalo acaba transferindo custos, riscos e perdas para quem está no campo”, diz.

A capacidade de armazenagem brasileira cresceu 1,1% no segundo semestre de 2025 e chegou a 233,8 milhões de toneladas. No mesmo período, o país contabilizava 9.668 estabelecimentos com estruturas destinadas à guarda de produtos agrícolas.

O avanço, porém, não acompanha o ritmo das lavouras. A safra 2025/26 foi estimada em 361,7 milhões de toneladas. Para o ciclo 2026/27, a projeção de 366,6 milhões representa mais 4,9 milhões de toneladas chegando ao mercado, com novos recordes esperados em culturas importantes.

A diferença entre produção e capacidade estática não significa que 133 milhões de toneladas ficarão literalmente sem local para serem guardadas. Os armazéns podem receber mais de uma carga durante o ano, e as culturas são colhidas em épocas diferentes. Mesmo assim, a comparação mostra que a estrutura disponível é insuficiente nos momentos de concentração da colheita e está distribuída de forma desigual pelo território.

Leia mais:  Copom mantém Selic em 15% "por período prolongado" e reforça cautela diante da inflação

O problema é mais grave nas regiões em que a produção cresceu rapidamente sem a instalação de silos na mesma proporção. Nesses locais, os grãos percorrem distâncias maiores até unidades armazenadoras, elevando o consumo de combustível, o custo do transporte e o tempo de espera para descarga.

As filas também podem atrasar a retirada da produção da propriedade e a entrada das máquinas em novas áreas. Quando soja e milho disputam simultaneamente caminhões e espaço nos armazéns, o gargalo alcança cooperativas, tradings, indústrias e terminais de exportação.

A ampliação da armazenagem nas fazendas permitiria distribuir melhor o fluxo dos grãos ao longo do ano e reduzir a pressão sobre rodovias e terminais durante a colheita. Também daria ao produtor melhores condições para separar lotes, conservar a qualidade e negociar o produto de acordo com as oportunidades do mercado.

O desafio da safra 2026/27, portanto, não estará apenas em produzir mais. O país terá de encontrar espaço, transporte e condições comerciais para transformar 366,6 milhões de toneladas de grãos em renda efetiva para o produtor.

Fonte: Pensar Agro

Continue lendo

Mais Lidas da Semana