Agro News

Exportação de suco cresce 9,6% e receita atinge R$ 2,46 bilhões

Publicado

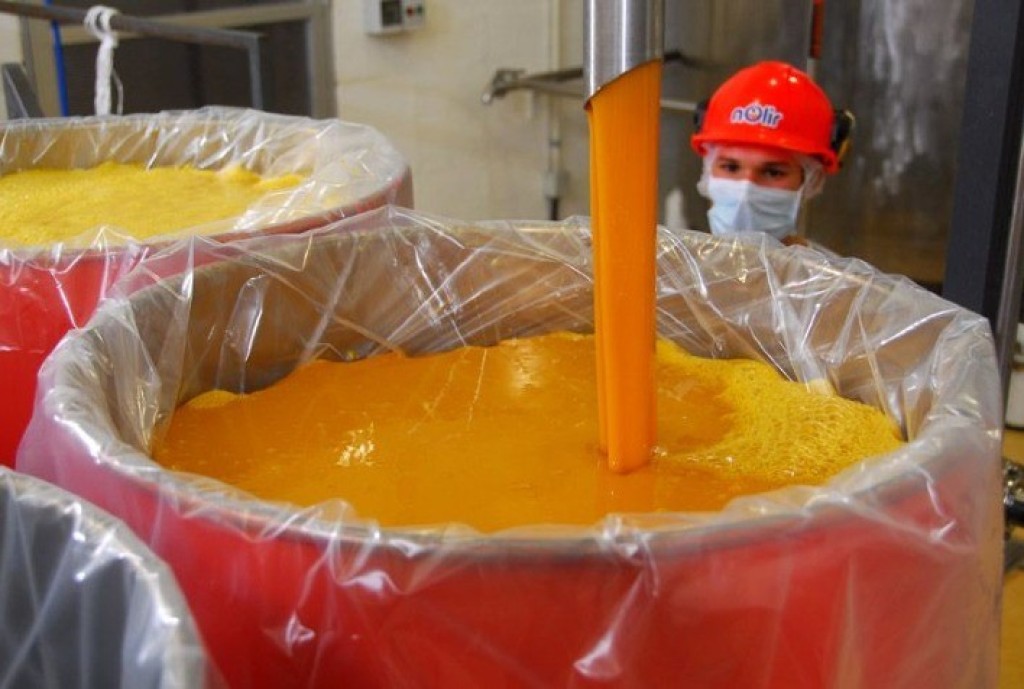
As exportações brasileiras de suco de laranja pelo Porto de Santos cresceram 9,6% entre julho e setembro, primeiro trimestre da safra 2026/27, e alcançaram 203,2 mil toneladas. A recuperação dos embarques, porém, veio acompanhada de queda de 34,4% na receita, que ficou no equivalente a R$ 2,46 bilhões. Os dados são da Secretaria de Comércio Exterior (Secex), do Ministério do Desenvolvimento, Indústria, Comércio e Serviços (MDIC), compilados pela Associação Nacional dos Exportadores de Sucos Cítricos (CitrusBR).

O contraste entre volume e faturamento mostra que o setor vendeu mais produto, mas recebeu menos por tonelada exportada. Cálculo feito a partir dos números divulgados indica redução de aproximadamente 40% no valor médio dos embarques: de cerca de R$ 20,2 mil para R$ 12,1 mil por tonelada equivalente, utilizando a mesma taxa de conversão nos dois períodos.

Esse indicador corresponde à receita média obtida com a exportação de suco, e não ao preço pago pela caixa de laranja ao produtor. Ainda assim, ajuda a dimensionar o ambiente comercial em que a indústria negocia a matéria-prima e escoa sua produção.

Apesar da alta sobre o primeiro trimestre da safra 2025/26, o volume embarcado permanece 14% abaixo da média de 237 mil toneladas registrada nos mesmos meses das últimas cinco safras. O diretor-executivo da CitrusBR, Ibiapaba Netto, avalia que a retomada é positiva, mas ressalta essa distância em relação ao histórico recente.

Leia mais:  Prazo para participação nas entrevistas do Seguro-Defeso termina em 30 de junho

Os volumes são expressos em equivalente de suco de laranja concentrado e congelado, conhecido pela sigla inglesa FCOJ, a 66 graus Brix. Essa padronização permite comparar embarques de sucos com diferentes concentrações.

Estados Unidos e Canadá, considerados em conjunto no levantamento, foram o principal destino, com 96 mil toneladas e receita equivalente a R$ 1,14 bilhão. As compras cresceram 6,4% em volume, enquanto o faturamento recuou 32,7% em relação ao mesmo trimestre da temporada anterior. Os dois países responderam por 47,2% dos embarques por Santos.

A Europa recebeu 91,8 mil toneladas, com receita equivalente a R$ 1,12 bilhão. O volume aumentou 4,8%, mas o faturamento caiu 39,7%. Com participação de 45,2%, o mercado europeu e o grupo formado por Estados Unidos e Canadá concentraram 92,4% das exportações acompanhadas pela entidade.

A mesma diferença entre quantidade vendida e receita apareceu nos mercados asiáticos. A China comprou 7,3 mil toneladas, alta de 111,5%, mas o faturamento diminuiu 4,7%, para o equivalente a R$ 90,36 milhões. O Japão recebeu 2,7 mil toneladas, avanço de 66,9%, com receita de R$ 36,65 milhões, queda de 22,5%.

Leia mais:  Em Mato Grosso, ministro Fávaro destaca parceria entre Mapa e Sebrae para fortalecer pequenos negócios do agro

Os demais destinos, reunidos na categoria “outros mercados”, tiveram desempenho diferente: as compras cresceram 104,9%, para 5,3 mil toneladas, e a receita aumentou 28,2%, para R$ 74,30 milhões. A participação desse grupo, contudo, foi de apenas 2,6% do volume total.

Para o citricultor, a recuperação dos embarques representa uma melhora no escoamento do suco. A redução da receita média, contudo, limita o sinal positivo que o aumento das vendas externas poderia transmitir às negociações da laranja destinada ao processamento.

Em análise publicada em setembro, o Centro de Estudos Avançados em Economia Aplicada (Cepea), da Escola Superior de Agricultura Luiz de Queiroz da Universidade de São Paulo (Esalq-USP), já apontava que a demanda externa enfraquecida e as dificuldades de escoamento mantinham pressionados os valores da fruta para a indústria. A avaliação abrangia tanto as compras sem contrato de longo prazo quanto as renegociações contratuais.

O balanço do trimestre registra, portanto, uma recuperação parcial: mais suco embarcado, mas ainda abaixo da média recente e com menor receita por tonelada. Para a cadeia citrícola, o avanço das quantidades precisará ser acompanhado de melhora no valor das vendas para ampliar seus efeitos sobre a remuneração da produção.

Fonte: Pensar Agro

publicidade

Agro News

Produtor rural terá CNPJ obrigatório em 2027, mas continuará pessoa física

Publicado

O produtor rural que trabalha como pessoa física passará a utilizar o Cadastro Nacional da Pessoa Jurídica (CNPJ) para identificação da atividade no novo sistema de tributação do consumo a partir de 1º de janeiro de 2027, conforme a Receita Federal. A exigência também alcança produtores que não são contribuintes dos novos tributos. A inscrição, porém, não os transforma em pessoas jurídicas nem determina, por si só, o pagamento de impostos.

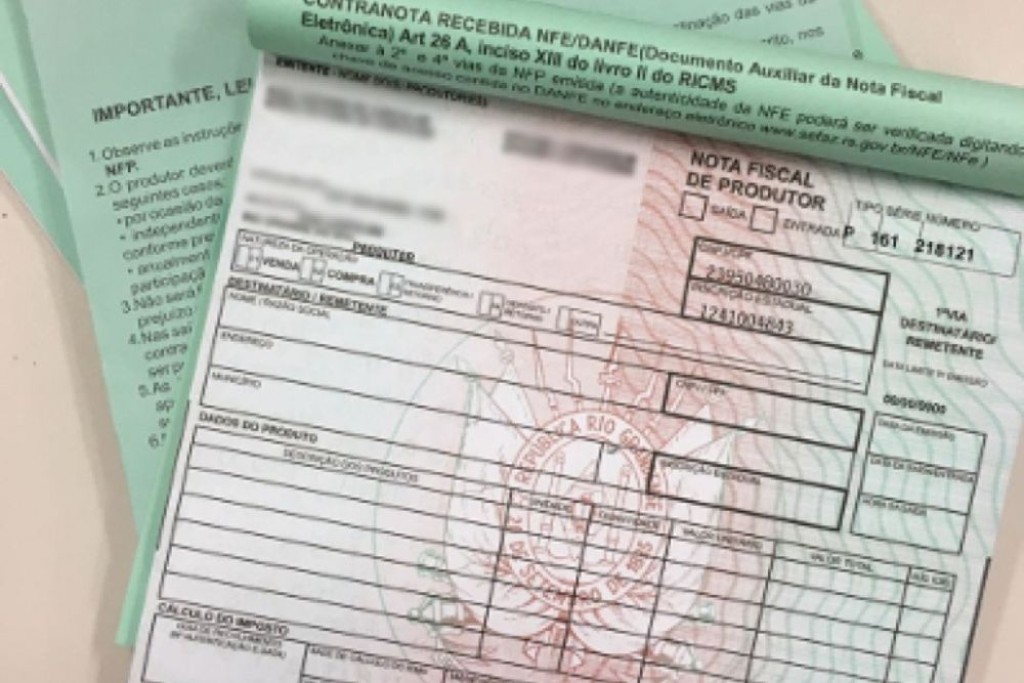
A mudança integra a implementação da Contribuição sobre Bens e Serviços (CBS) e do Imposto sobre Bens e Serviços (IBS). Para quem hoje comercializa a produção com documentos vinculados ao Cadastro de Pessoas Físicas (CPF), a principal providência será acompanhar a vinculação dos registros existentes ao CNPJ e a adequação do sistema de emissão de notas fiscais.

O novo cadastro preserva a natureza jurídica do produtor. Ele poderá continuar exercendo a atividade como pessoa física, mesmo com um CNPJ destinado à identificação fiscal. A obtenção desse número não equivale à constituição de uma empresa.

O prazo foi formalizado pelo Decreto nº 13.075, de julho de 2026, que alterou a regulamentação da CBS. Até 31 de dezembro deste ano, permanecem válidos os mecanismos atuais de identificação fiscal das pessoas físicas abrangidas pela medida. A prorrogação deu mais tempo para adaptar cadastros, emissores de documentos e sistemas das administrações tributárias.

Leia mais:  Brasil deve fechar abril com importação de 5,591 milhões de toneladas de fertilizantes

Cadastro e cobrança têm regras diferentes

A obrigação cadastral não está restrita aos produtores de maior faturamento. A regulamentação inclui expressamente os produtores rurais pessoas físicas com receita inferior ao limite de enquadramento obrigatório e os produtores integrados, que trabalham mediante contratos de integração com agroindústrias.

Para definir quem será contribuinte, o valor-base previsto na legislação é de R$ 3,6 milhões de receita anual, com atualização pelo Índice Nacional de Preços ao Consumidor Amplo (IPCA) a partir de janeiro de 2027. Em regra, quem tem receita inferior ao limite não é contribuinte do IBS e da CBS, mas pode optar pelo regime regular. Os produtores integrados também têm tratamento específico.

Assim, um produtor poderá ter CNPJ para emitir documentos fiscais e continuar enquadrado como não contribuinte. A decisão de aderir voluntariamente ao regime regular exige uma avaliação das compras, das vendas e dos créditos tributários da atividade, com orientação contábil.

A documentação continuará importante mesmo para quem permanecer fora do regime regular. A regulamentação prevê créditos presumidos para determinados compradores que adquirirem produtos de produtores não contribuintes, desde que sejam cumpridas as condições legais, entre elas a comprovação da operação por documento fiscal.

Leia mais:  Volta de Trump ao governo dos EUA pode ajudar Brasil, mas derruba preços

A Receita Federal informou que a inscrição das pessoas físicas terá uma solução simplificada. Segundo as orientações divulgadas pela CNA, o procedimento deverá ser digital e automatizado, com integração às plataformas de emissão de documentos fiscais. O produtor deve acompanhar as instruções operacionais antes de solicitar alterações ou novos registros.

Quem já possui CNPJ ou inscrição estadual deve verificar como os dados serão aproveitados no novo sistema. Cancelar registros ou abrir outro cadastro sem conhecer as regras de vinculação pode criar dificuldades na transição.

Também é necessário conferir a atualização do emissor de notas. Para quem utiliza um programa próprio ou contratado, a verificação deve ser feita com o fornecedor e o contador. Nos sistemas disponibilizados pelas Secretarias da Fazenda, cabe acompanhar os comunicados do estado sobre as adaptações.

Os documentos fiscais emitidos corretamente serão essenciais para evitar problemas na comercialização, no transporte de mercadorias e no aproveitamento de créditos. Nos meses que antecedem a exigência, a preparação deve reunir a revisão dos dados cadastrais, a conferência do faturamento e a identificação do enquadramento tributário de cada produtor.

As instruções sobre inscrição e documentos fiscais devem ser acompanhadas nos canais oficiais da Receita Federal e da Secretaria da Fazenda do estado.

Fonte: Pensar Agro

Continue lendo

Mais Lidas da Semana